

코어위브 2분기 매출 2배 늘었지만 25%가 이자 지출…순손실 8000억 육박
시설 투자비 선지출 구조에 차입 비용 급증…가트너 "80% 이상독자 운영 중단"
137조원 계약 땄어도 버틸 돈이 없다…AI 인프라 자금 경고등에 주가도 폭락
[서울=뉴시스] 코어위브 로고. *재판매 및 DB 금지
[서울=뉴시스]오동현 기자 = 인공지능(AI) 산업을 바라보는 시장의 시선이 차갑게 바뀌고 있다. 연산 수요가 얼마나 늘어날지를 넘어 데이터센터를 지으려고 먼저 빌린 돈과 이자를 감당할 수 있는지 따지기 시작했다.
미국 AI 전문 클라우드 기업 코어위브를 둘러싼 위기론이 그 발단이다. 미래 매출만 믿고 그래픽처리장치(GPU)와 데이터센터에 막대한 자금을 쏟아붓는 사업 방식이 시험대에 올랐다.
코어위브 주가는 지난 22일(현지시간) 전 거래일보다 10.06% 떨어진 55.60달러에 거래를 마친 데 이어 23일에도 54.24달러로 하락했다. 앞서 급락했던 지난 16일 종가 61.39달러보다 11.65% 낮은 수준이다.
미국 IT 전문매체 더버지는 코어위브의 대출 이자 부담이 커지면 수익을 내기 어려워질 수 있다며, 다른 AI 전용 클라우드 기업들도 비슷한 위기에 처해 있다고 분석했다.
코어위브는 GPU 같은 AI 연산 인프라를 미리 확보해 필요한 기업에 빌려주는 '네오클라우드' 업체다. AI 개발사는 거대한 장비를 직접 사지 않고 연산 능력을 임대해 쓴다.
문제는 시설을 짓는 시점과 서비스 이용료를 받는 시점이 다르다는 점이다. 장비를 사고 전력을 확보하려면 먼저 대규모 돈을 들여야 한다. 이후 시설을 가동하고 고객에게 서비스를 제공하면서 투자금을 회수한다.
시설 구축에 빌린 돈을 대량 투입했다면 매출이 제대로 나오기 전부터 이자와 운영비를 내야 한다. 고객 주문이 몰려도 시설 가동이나 대금 회수가 늦어지면 자금난에 빠질 수 있다.
코어위브의 올해 2분기 매출은 25억 7500만 달러(약 3조 4047억원)로 1년 전보다 두 배 이상 늘었다. 그러나 순이자비용도 6억 4000만 달러(약 8463억원)로 급증했다. 이자 비용만 분기 매출의 약 25%에 달한다. 이 기간 순손실은 6억 2600만 달러(약 8278억원)를 기록했다. 서비스 고객을 많이 유치해도 시설을 늘리는 데 들어간 돈과 이자가 수익성을 압박하는 구조다.
미국 AI 전문 클라우드 기업 코어위브를 둘러싼 위기론이 그 발단이다. 미래 매출만 믿고 그래픽처리장치(GPU)와 데이터센터에 막대한 자금을 쏟아붓는 사업 방식이 시험대에 올랐다.
코어위브 주가는 지난 22일(현지시간) 전 거래일보다 10.06% 떨어진 55.60달러에 거래를 마친 데 이어 23일에도 54.24달러로 하락했다. 앞서 급락했던 지난 16일 종가 61.39달러보다 11.65% 낮은 수준이다.
미국 IT 전문매체 더버지는 코어위브의 대출 이자 부담이 커지면 수익을 내기 어려워질 수 있다며, 다른 AI 전용 클라우드 기업들도 비슷한 위기에 처해 있다고 분석했다.
수요 폭발해도 돈 들어오기 전까지 버텼어야…'이자 폭탄' 압박
문제는 시설을 짓는 시점과 서비스 이용료를 받는 시점이 다르다는 점이다. 장비를 사고 전력을 확보하려면 먼저 대규모 돈을 들여야 한다. 이후 시설을 가동하고 고객에게 서비스를 제공하면서 투자금을 회수한다.
시설 구축에 빌린 돈을 대량 투입했다면 매출이 제대로 나오기 전부터 이자와 운영비를 내야 한다. 고객 주문이 몰려도 시설 가동이나 대금 회수가 늦어지면 자금난에 빠질 수 있다.
코어위브의 올해 2분기 매출은 25억 7500만 달러(약 3조 4047억원)로 1년 전보다 두 배 이상 늘었다. 그러나 순이자비용도 6억 4000만 달러(약 8463억원)로 급증했다. 이자 비용만 분기 매출의 약 25%에 달한다. 이 기간 순손실은 6억 2600만 달러(약 8278억원)를 기록했다. 서비스 고객을 많이 유치해도 시설을 늘리는 데 들어간 돈과 이자가 수익성을 압박하는 구조다.
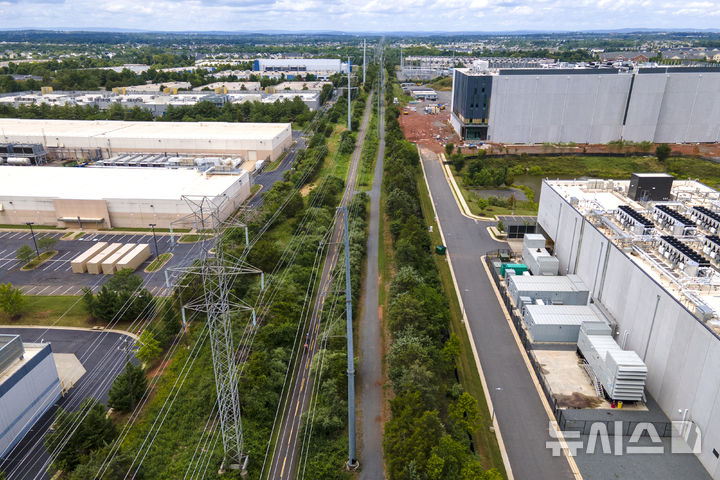
[애슈번=AP/뉴시스] 2023년 7월16일 미국 버지니아주 라우던 카운티 애슈번에서 고압 송전선이 데이터센터에 전력을 공급하고 있다. 2023.07.16.
137조원 계약 땄지만 현금은 모자라…가트너, 80% 이상 독자운영 중단 전망도
여러 해에 걸쳐 연산 서비스를 제공하기로 계약했다면 대금도 계약 조건에 따라 나눠 들어올 수 있다. 반면 서비스를 시작하는 데 필요한 데이터센터 공사비와 GPU 구매비는 당장 내야 한다. 돈을 빌려 시설을 마련했다면 고객 대금을 받는 동안 이자도 계속 내야 한다.
장기 계약은 미래 수입을 예상하고 투자나 대출을 유치하는 근거가 된다. 다만 계약을 확보했다고 시설 구축과 운영에 필요한 현금까지 모두 마련된 것은 아니다. 계약을 이행하는 데 드는 장비·전력·인건비와 이자까지 빼고 실제로 얼마가 남는지도 따져야 한다.
기존 자금만으로 시설 확장과 비용 지급을 감당하기 어렵다면 추가 투자나 대출이 필요하다. 이때 금융기관이 대출 문턱을 높이면 돈줄이 막힐 위험이 크다.
시장조사업체 가트너는 비용 부담 탓에 2030년까지 네오클라우드 업체의 80% 넘는 곳이 독자 운영을 중단할 것으로 내다봤다.
다만 이를 모두 파산 전망으로 해석할 수는 없다. 인수합병이나 제휴 형태로 흡수될 것이란 분석이다.
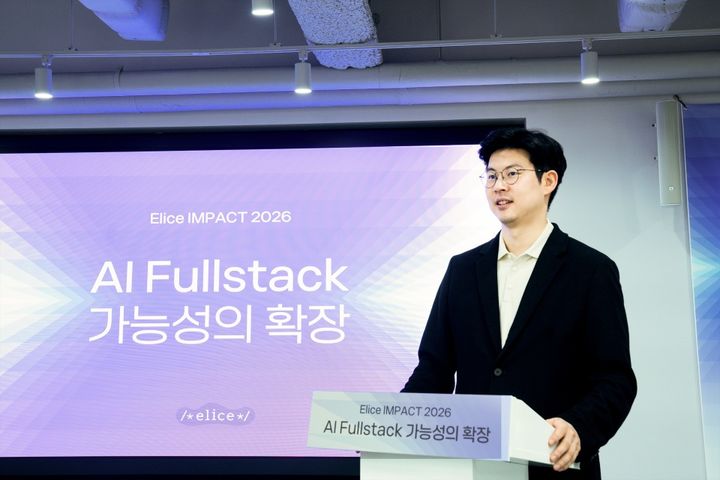
김재원 엘리스그룹 대표가 15일 서울 강남구 엘리스그룹 본사에서 기자 간담회를 열고 국산 기술로 완성한 K-PMDCD를 비롯해 차세대 AI PMDC 개발 성과를 공유했다. (사진=엘리스그룹 제공) *재판매 및 DB 금지
韓 코스닥 엘리스 상장 첫날 급락 후 반등…中企 AI 경쟁력 '리트머스'
국내 AI 인프라 기업인 엘리스그룹도 상장 직후 주가가 크게 출렁였다. 지금은 주가가 회복하긴 했지만, 코스닥 상장 첫날 공모가 대비 32%나 하락한 6만1500원에 거래를 마치며 고전했다.
기관 수요예측에서 높은 경쟁률로 청약증거금 10조원을 넘기며 흥행에 성공했지만, 정작 데뷔하는 날 투자자들의 냉혹한 평가를 받았다.
코어위브의 주가 급락과 맞물려 AI 인프라 사업 특성상 감가상각비와 전력비, 차입금 부담에 대한 글로벌 투심 악화가 엘리스에도 직접적인 악재로 작용했다는 분석이다.
엘리스그룹은 GPU 인프라부터 클라우드, 솔루션까지 통합 제공하는 '풀스택 AI' 모델을 표방했기 때문에, 시장에서는 이 회사를 글로벌 AI 인프라 기업들의 수익성 체력을 가늠할 리트머스 시험지로 판단했다. 하지만 상장 직후 주가가 폭락하자 "빅테크 외에 중소 AI 인프라 기업의 생존 경쟁력이 입증되지 않았다"는 시장의 불안감이 월가로 전이되며 나스닥과 글로벌 AI인프라 기술주가 동반 약세를 보였다.
업계는 글로벌 AI 산업이 '스케일업(규모 확장)' 단계를 지나 '실적 증명(수익성)' 단계로 넘어가고 있음을 보여준 상징적 사건으로 평가하는 분위기다.
◎공감언론 뉴시스 [email protected]